
 Par
 Publié le

Pourquoi l’assurance au tiers ne suffit souvent pas
L’assurance au tiers, ou responsabilité civile, reste la formule la plus souscrite en France. Selon la FFA (Fédération Française de l’Assurance), environ 50 % des automobilistes optent pour cette formule. Elle couvre les dégâts que vous causez à autrui, mais pas ceux que votre propre véhicule subit. En cas de dégradations causées par des tiers non identifiés, aucun remboursement n’est donc prévu.
Dans les rares situations où un responsable est clairement identifié et reconnu comme tel par les autorités ou les tribunaux, l’assurance peut engager une procédure de recours. Mais cela suppose des preuves solides, ce qui reste peu courant lors d’attroupements.
Que couvrent les assurances tous risques ou tiers plus ?
Pour une meilleure protection, les formules tous risques ou tiers plus prévoient des garanties plus larges. La garantie incendie, par exemple, couvre les véhicules brûlés. D’autres contrats incluent une garantie dommages tous accidents, utile en cas de vandalisme. D’après l’Institut national de la consommation (INC), ces garanties sont activées même sans auteur identifié, ce qui les rend pertinentes dans des contextes de dégradations collectives.
Toutefois, l’indemnisation reste soumise à une franchise, généralement fixée à plusieurs centaines d’euros. De plus, la valeur de remboursement se base sur la cote de votre véhicule au moment du sinistre. Pour les voitures anciennes ou déjà dépréciées, cela peut entraîner un reste à charge important. Il est utile de se référer à la valeur à dire d’expert (VRADE), méthode utilisée dans ces cas-là.
Quels recours si vous êtes seulement assuré au tiers ?
Les assurés au tiers disposent tout de même de quelques recours. L’un d’eux est la Commission d’indemnisation des victimes d’infraction (Civi). Cette commission peut accorder une indemnité sous conditions de ressources, le plafond de revenus étant indexé sur celui de l’aide juridictionnelle partielle et révisé chaque année. Ce barème est diffusé par le Fonds de Garantie des Victimes.
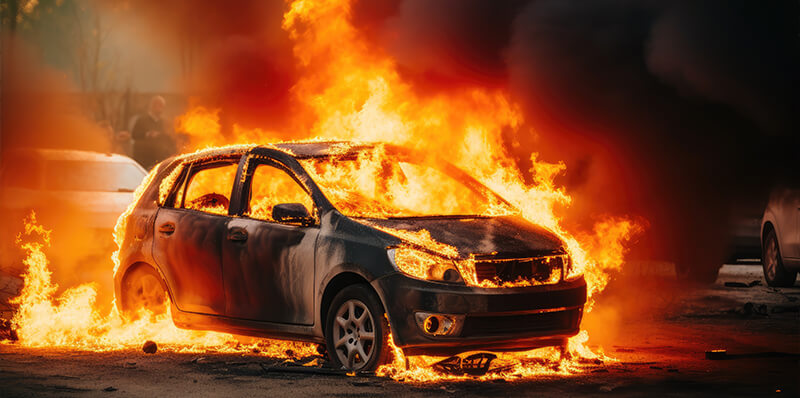
Le véhicule doit également être en règle administrativement et techniquement. En cas de destruction par incendie volontaire, la procédure est accessible mais plafonne désormais à 4 859 euros d’indemnisation. À noter que la Civi ne couvre que les actes volontaires, comme un incendie criminel dû à des violences urbaines.
Une autre voie existe via l’article L211-10 du Code de la sécurité intérieure. L’État peut être tenu pour responsable des dommages causés par des attroupements. Cette démarche reste toutefois exceptionnelle, longue et complexe, avec peu de jurisprudence favorable. Elle nécessite de prouver que l’État n’a pas pris les mesures nécessaires pour éviter les dégradations, ce qui est difficile à démontrer lorsque les forces de l’ordre sont présentes mais débordées. Lors du sacre 2026, près de 22 000 policiers avaient été déployés sur le territoire, dont 8 000 à Paris.
Comment les professionnels sont-ils protégés ?
Les contrats multirisques professionnels prévoient souvent une garantie vandalisme. Cela concerne notamment les commerçants, dont les vitrines ou les stocks peuvent être endommagés. L’Assurance Prévention indique que ces contrats couvrent aussi les frais de gardiennage temporaire ou de remise en état immédiate. Une boulangerie et un restaurant ont par exemple été visés porte de Saint-Cloud dans la nuit du 30 au 31 mai.
Les indemnisations peuvent inclure la remise en état des locaux, le remplacement de la marchandise, ou encore le financement d’un service de gardiennage temporaire. Toutefois, en cas de récurrence, une révision des primes d’assurance reste possible. Les assureurs adaptent leurs conditions en fonction des risques observés.
Vers une prise en compte accrue du risque d’émeutes
Les événements liés à des rassemblements festifs ou revendicatifs tendent à se répéter. Pour la deuxième année consécutive, le titre européen du PSG s’est accompagné de débordements, après les 692 départs d’incendie dont 264 véhicules recensés en 2025. D’après un rapport de France Assureurs, les sinistres consécutifs à des mouvements collectifs représentent plusieurs dizaines de millions d’euros chaque année. Louis du Mesnil, directeur des risques politiques chez WTW, estime même que les pertes assurées pourraient atteindre plusieurs dizaines voire centaines de millions d’euros.
Les compagnies d’assurance doivent donc intégrer ce risque dans leurs modèles. Cela peut se traduire par une révision des garanties optionnelles, une plus grande vigilance sur les zones géographiques ou des ajustements tarifaires. Une hausse des primes d’assurance est ainsi probable à moyen terme, afin de compenser ces pertes.
Il est donc recommandé de relire régulièrement son contrat et de vérifier les clauses relatives aux dégradations ou actes de vandalisme. Adapter sa couverture permet de limiter les mauvaises surprises.
Les évènements survenus à Paris rappellent l’importance de comprendre les limites de son assurance auto. Entre contrat au tiers, garantie incendie ou tous risques, les conséquences peuvent être très différentes. Un contrat adapté à votre usage et votre environnement permet de mieux anticiper l’imprévisible. L’assurance auto, au-delà de l’obligation légale, reste un outil de protection face aux aléas de la vie quotidienne.


